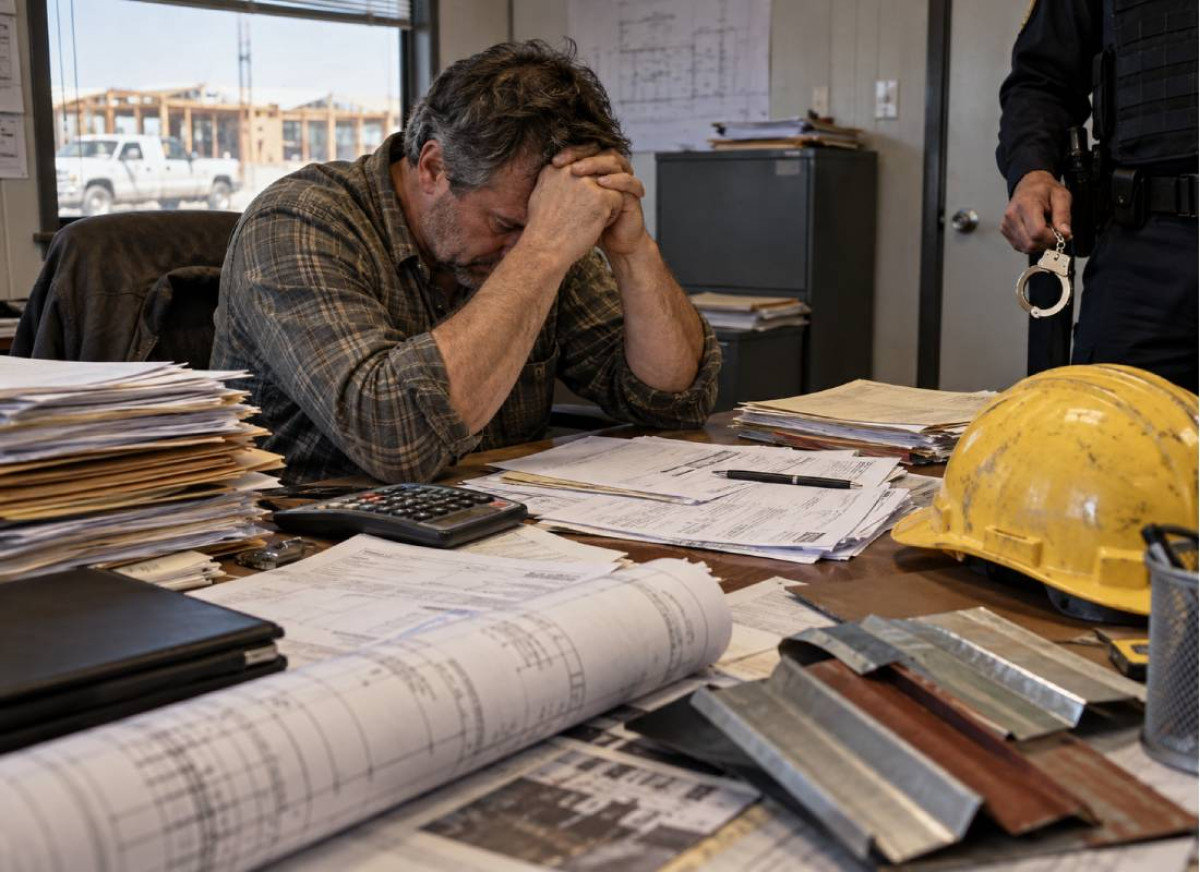
במשך שנים ניהל דייוויד סטון חברת בנייה בטקסס, העסיק עובדים, ביצע פרויקטים בתחום הגגות והמתכת וקיבל תשלומים מלקוחות. מבחוץ, פעילותה של חברת אנג'ינירד מטאלס נראתה כמו פעילות רגילה של עסק בענף הבנייה האמריקאי. אלא שמאחורי הקלעים הצטבר חוב מס עצום לרשויות הפדרליות, וכאשר רשות המסים האמריקאית החלה לפעול לגבייתו, בעל החברה נקט שורה של צעדים שנועדו להסתיר את הכנסותיו ולמנוע מהרשויות להגיע לכספו.
ביום חמישי, 29 באוקטובר, הגיעה הפרשה לסיומה בבית המשפט הפדרלי. סטון נידון ל-30 חודשי מאסר בפועל, שנת פיקוח לאחר שחרורו ותשלום פיצויים בסכום מדויק של 1,384,766 דולר לקופת המדינה. גזר הדין ניתן לאחר שהודה באשמה בעבירה של ניסיון מושחת לשבש את פעילותה התקינה של מערכת גביית המסים הפדרלית.
הפרשה החלה באופן שנראה אולי מוכר לבעלי עסקים רבים, במיוחד בענף הבנייה. סטון היה בעליה ומנהלה של חברת אנג'ינירד מטאלס, שעסקה בעבודות גגות, חיפויי מבנים ועבודות פח ומתכת. כמו חברות אחרות המעסיקות עובדים בארצות הברית, גם החברה שלו הייתה חייבת לנכות משכר העובדים מסים מסוימים ולהעבירם לרשויות.
אולם לפי מסמכי בית המשפט, סטון לא העביר לרשות המסים את מסי ההעסקה שנגבו במסגרת פעילות החברה. לא מדובר היה בטעות חשבונאית נקודתית או באיחור של מספר ימים בהעברת תשלום. הרשויות קבעו כי הוא נמנע ביודעין מהעברת המסים שהיו חייבים להגיע לקופה הפדרלית.
השיטה התבססה על טשטוש הגבול בין כספי החברה לבין כספו האישי של בעל העסק. כלפי חוץ, התשלומים יצאו מחשבונות עסקיים. בפועל, הם שימשו למימון התחייבויות שאינן קשורות לפעילות הבנייה של החברה. מבחינת החוקרים, השימוש הזה בחשבונות העסקיים היה חלק ממאמץ מכוון להכשיל את הליכי הגבייה.
כדי להבין את חומרת המקרה, חשוב להכיר את מנגנון המיסוי האמריקאי. כאשר מעסיק מנכה משכר העובדים מס הכנסה פדרלי ואת חלקם בתשלומי הביטוח הלאומי ומדיקייר, הכסף אינו הופך להכנסה חופשית של העסק. מדובר בסכומים שהמעסיק מחויב להעביר לרשויות בשם עובדיו. גם כאשר העסק נקלע לקשיים תזרימיים, החובה הזאת אינה נעלמת.
בענף הבנייה, שבו חברות נדרשות לעיתים לממן שכר עבודה, חומרי גלם, ציוד וקבלני משנה זמן רב לפני שהלקוחות משלמים את מלוא התמורה, הפיתוי להשתמש בכספים המיועדים למסים כדי לכסות הוצאות שוטפות עלול להיות גדול. אלא שהרשויות האמריקאיות מתייחסות בחומרה מיוחדת למקרים שבהם כספים שנוכו משכר העובדים אינם מועברים ליעדם.
במקרה של סטון, הבעיה לא הסתיימה באי-תשלום. כאשר רשות המסים החלה בהליכי גבייה נגדו, הוא ניסה למנוע ממנה לאתר את הכנסותיו ואת הכספים שעמדו לרשותו.
לפי התביעה, סטון הפסיק להגיש דוחות מס הכנסה אישיים. במקביל, במקום להעביר כספים מחשבונות העסק לחשבונו הפרטי ולחשוף אותם לפעולות גבייה אפשריות, הוא השתמש בחשבונות הבנק העסקיים כדי לממן הוצאות פרטיות.
בין ההוצאות ששולמו בדרך הזאת היו תשלומי מזונות לילדים ותשלומים לגרושתו. בכך, לפי הרשויות, הוא הצליח להמשיך לממן את התחייבויותיו האישיות בלי שהכסף יעבור ישירות לידיו או לחשבונות פרטיים שבהם יכלה רשות המסים לאתר אותו.
השיטה התבססה על טשטוש הגבול בין כספי החברה לבין כספו האישי של בעל העסק. כלפי חוץ, התשלומים יצאו מחשבונות עסקיים. בפועל, הם שימשו למימון התחייבויות שאינן קשורות לפעילות הבנייה של החברה. מבחינת החוקרים, השימוש הזה בחשבונות העסקיים היה חלק ממאמץ מכוון להכשיל את הליכי הגבייה.
ההתנהלות נמשכה במשך תקופה ארוכה במיוחד, משנת 2013 ועד 2024. במשך כ-11 שנים הצליח סטון להמשיך בפעילות שתוארה במסמכי התביעה, בזמן שהחוב הפדרלי הלך והצטבר. בסופו של דבר קבעו הרשויות כי הנזק הכולל שנגרם לאוצר המדינה הגיע לכ-1.4 מיליון דולר.
חקירת הפרשה התנהלה בידי יחידת החקירות הפליליות של רשות המסים האמריקאית, הידועה בשם איי-אר-אס קרימינל אינווסטיגיישן. בניגוד לזרועות האזרחיות של רשות המסים, העוסקות בין היתר בבדיקת דוחות ובהליכי גבייה, היחידה הפלילית מתמקדת בחקירות שבהן מתעורר חשד להונאה מכוונת, להסתרת הכנסות או לעבירות מס אחרות.
העובדה שהתיק הסתיים בהודאה באשמה מלמדת גם על ההבדל המשמעותי בין חוב מס רגיל לבין ניסיון פלילי לסכל גבייה. בעלי עסקים יכולים להיקלע לחובות מס בעקבות הפסדים, עיכובים בתשלומים מלקוחות או ניהול כספי לקוי. במקרים כאלה עשויות לעמוד בפניהם אפשרויות להסדרי תשלום או להליכים אזרחיים. אולם כאשר בעל עסק פועל במכוון כדי להסתיר הכנסות מרשויות המס, הוא מסתכן לא רק בקנסות ובריבית, אלא גם בהעמדה לדין פלילי ובמאסר.
במקרה של סטון, האישום שבו הודה התמקד בשיבוש מכוון של פעילות רשות המסים. כלומר, הפרשה לא עסקה רק בשאלה כמה כסף היה חייב, אלא גם בצעדים שנקט לאחר שכבר ידע שהרשויות מנסות לגבות ממנו את החוב.
עבור קבלנים ובעלי חברות שיפוצים בארצות הברית, מדובר בסיפור בעל משמעות מעשית במיוחד. עסקים קטנים ובינוניים בתחום הבנייה פועלים לעיתים באמצעות מספר חשבונות בנק, משלמים לספקים ולקבלני משנה, מעסיקים עובדים שכירים ומשלבים בין פעילות העסק לבין ההוצאות המשפחתיות של הבעלים. דווקא משום כך, הפרדה מסודרת בין כספים עסקיים לכספים אישיים היא מרכיב חשוב בניהול תקין.
הפרשה מדגישה גם את האחריות האישית שעלולה לחול על בעל חברה. העובדה שהפעילות העסקית מתנהלת במסגרת תאגיד אינה מבטיחה שבעליו יהיה מוגן מאחריות כאשר הוא מעורב אישית באי-העברת מסים או בהסתרת כספים. במקרים המתאימים, הרשויות רשאיות לפעול נגד האדם שקיבל את ההחלטות, ולא רק נגד החברה הרשומה.
זהו נושא רלוונטי במיוחד גם לישראלים המפעילים חברות בנייה, שיפוצים, עבודות גגות, התקנות ומערכות ביתיות בלוס אנג'לס, בניו יורק, במיאמי ובלאס וגאס. בענפים שבהם תזרים המזומנים משתנה מחודש לחודש, חשוב לזכור שכספים שנוכו משכר העובדים אינם אמורים לשמש כרזרבה זמנית לתשלום חשבונות העסק.
גזר הדין נגד סטון כולל גם היבט כלכלי משמעותי. מעבר לשנתיים וחצי שייאלץ לרצות בכלא, הורה בית המשפט כי ישלם כמעט 1.4 מיליון דולר כפיצויים לקופת המדינה. המשמעות היא שהמאסר אינו מוחק את החוב. גם לאחר שישתחרר, יידרש להתמודד עם ההשלכות הכלכליות של הפרשה ועם שנת פיקוח נוספת.
משרד המשפטים האמריקאי הדגיש כי המקרה הוא חלק ממאמצי האכיפה נגד הונאות פיננסיות ועבירות מס. התביעה הובלה בידי המחלקה הפדרלית האחראית לטיפול בעבירות מסוג זה, על בסיס חקירת רשות המסים.
סיפורו של דייוויד סטון ממחיש כיצד בעיה שמתחילה בחובות מס של חברת בנייה עלולה להתפתח לתיק פלילי חמור כאשר בעל העסק מנסה להסתיר את הכספים במקום להסדיר את חובותיו. במשך יותר מעשור הוא הצליח להמשיך בפעילותו, אבל בסופו של דבר התשלום הגיע - כמעט 1.4 מיליון דולר בחובות שנקבעו בגזר הדין, שנת פיקוח לאחר השחרור ובעיקר שנתיים וחצי מאחורי סורג ובריח.