
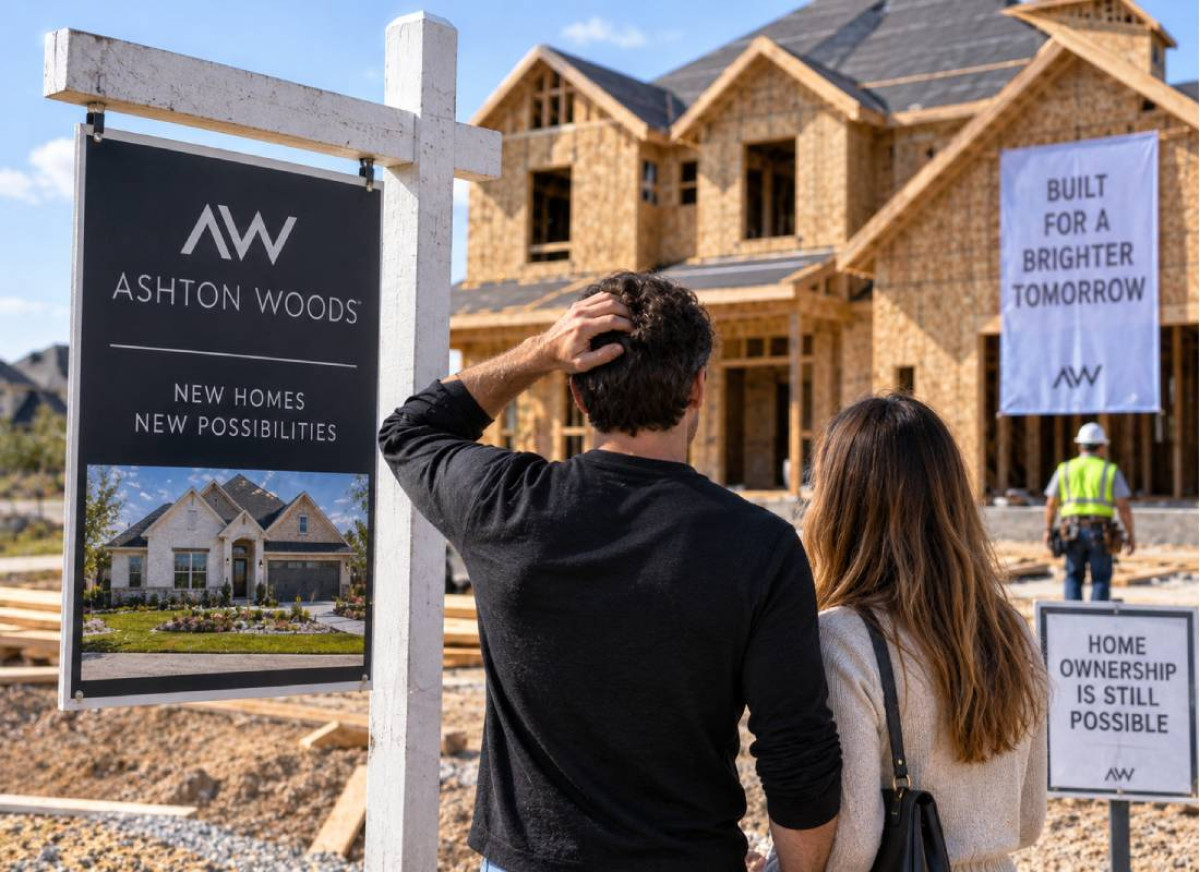
במשך שנים, משכנתאות FHA נחשבו לאחד השערים המרכזיים לחלום האמריקאי עבור מי שמתקשים לגייס מקדמה גדולה לרכישת בית. עכשיו מתברר שהשער הזה כבר אינו משמש רק פלח קטן יחסית של רוכשים: אצל אחת מחברות הבנייה הגדולות בארצות הברית, כמעט ארבעה מכל עשרה בתים נמכרים כיום באמצעות הלוואות המבוטחות בידי הממשלה הפדרלית.
הנתון החדש של חברת אשטון וודס הוא אולי אחת התמונות הברורות ביותר עד כה של משבר היכולת לרכוש בית בארצות הברית. בשנת 2022 רק 15% מהמכירות של החברה מומנו באמצעות משכנתאות FHA. כיום מדובר ב־39% — זינוק של 160% בשיעור הרוכשים המשתמשים במסלול בתוך ארבע שנים בלבד.
המספר אינו אומר ש־39% מהרוכשים מקבלים כסף מהממשלה כדי לקנות בית. FHA, ראשי התיבות של Federal Housing Administration, אינה מעניקה בדרך כלל את ההלוואה עצמה. ההלוואה מגיעה מבנק או ממלווה פרטי, אך הממשלה הפדרלית מבטחת אותה, ובכך מאפשרת למלווים להציע תנאים נגישים יותר לרוכשים שאינם בהכרח יכולים לעמוד בדרישות של משכנתה קונבנציונלית.
לפי ניתוח חדש של ResiClub, השימוש בהלוואות FHA גדל אצל קבלנים גדולים מאז התפוצצות בועת הדיור של תקופת הקורונה הסתיימה באמצע 2022. במקביל, שווקים שהיו מהחמים ביותר בארצות הברית — בהם חלקים מטקסס, פלורידה ומדינות אזור ההרים — עברו תיקוני מחירים, והקבלנים נאלצו להתחרות הרבה יותר באגרסיביות על כל רוכש.
היתרון הגדול ביותר הוא המקדמה. בעוד שקונה בית נדרש לעיתים להגיע לעסקה עם עשרות אלפי דולרים במזומן, במסלול FHA ניתן, בכפוף לתנאים, לרכוש בית עם מקדמה של 3.5% בלבד. על בית של 400 אלף דולר מדובר ב־14 אלף דולר. HUD מציין גם עלויות סגירה נמוכות יותר וקריטריוני אשראי נגישים יחסית כחלק מהמאפיינים של התוכנית.
לכן הזינוק אצל אשטון וודס אינו רק פרט טכני בענף המשכנתאות. הוא מספר משהו רחב יותר על הקונה האמריקאי של 2026: הרבה יותר משפחות רוצות לקנות בית, אבל מתקשות להגיע לעסקה בדרך הרגילה.
והבעיה אינה רק אצל אשטון וודס.
לפי ניתוח חדש של ResiClub, השימוש בהלוואות FHA גדל אצל קבלנים גדולים מאז התפוצצות בועת הדיור של תקופת הקורונה הסתיימה באמצע 2022. במקביל, שווקים שהיו מהחמים ביותר בארצות הברית — בהם חלקים מטקסס, פלורידה ומדינות אזור ההרים — עברו תיקוני מחירים, והקבלנים נאלצו להתחרות הרבה יותר באגרסיביות על כל רוכש.
הסיבה נמצאת בחשבון החודשי.
לפי מדד הדיור של ההתאחדות הלאומית של קבלני הבתים, NAHB, משפחה שמרוויחה את ההכנסה החציונית בארצות הברית — 106,800 דולר בשנה — נדרשה ברבעון השני של 2026 להקדיש 34% מהכנסתה לתשלום המשכנתה על בית חדש במחיר חציוני. רק רבעון קודם לכן השיעור עמד על 32%. אצל משפחות המרוויחות מחצית מההכנסה החציונית, המספר כבר כמעט בלתי נתפס: 67% מההכנסה נדרשים לתשלום עבור אותו בית חדש.
בבתים קיימים המצב אפילו קשה יותר. משפחה בעלת הכנסה חציונית נדרשת להקדיש 36% מהכנסתה לבית במחיר חציוני, ומשפחה בעלת הכנסה נמוכה — 71%. לפי הכלכלן הראשי של NAHB, רוברט דיץ, ארצות הברית עדיין סובלת ממחסור ארצי המוערך בכ־1.2 מיליון יחידות דיור.
ובינתיים הריבית ממשיכה להכביד. באמצע ספטמבר עמדה הריבית הממוצעת למשכנתה קבועה ל־30 שנה סביב 7%. כאשר מחברים ריבית כזאת למחירי בתים שנותרו גבוהים בהרבה מאלה שלפני הקורונה, התוצאה היא שקונים רבים יכולים אולי לעמוד במחיר הבית על הנייר — אבל לא בתשלום החודשי שהוא מייצר.
מי שמרגישים את זה היטב הם הקבלנים.
בספטמבר דיווחו 66% מהקבלנים שנבדקו בידי NAHB כי הם משתמשים בתמריצי מכירה כדי למשוך קונים. 38% כבר הורידו את מחירי הבתים, ושיעור ההנחה הממוצע בקרב אלה שהפחיתו מחירים עמד על 6%. המשמעות היא ששוק הבתים החדשים בארצות הברית הפך למקום שבו מחיר המחירון הוא במקרים רבים רק תחילת המשא ומתן.
אשטון וודס עצמה מספקת דוגמה מצוינת למלחמה על הרוכש. באזור אוסטין שבטקסס מציעה החברה החודש, בבתים מסוימים ובכפוף לתנאים, עד 70 אלף דולר בהפחתות מחיר, עלויות סגירה, שדרוגים או הטבות אחרות. במבצע אחר היא מפרסמת מימון FHA או VA בריבית של 3.99% לרוכשים זכאים — הרבה מתחת לריבית השוק הרגילה — כאשר הקבלן למעשה מסבסד את הפער כדי לגרום לעסקה לקרות.
זהו שינוי משמעותי לעומת ימי הטירוף של 2020–2022, שבהם קונים בחלק מהשווקים התחרו זה בזה, ויתרו על תנאים ולעיתים הציעו מעל המחיר המבוקש. עכשיו במקומות רבים הקבלן הוא זה שנדרש לחזר אחרי הקונה.
יש גם אירוניה מסוימת במספרי FHA. מצד אחד, הזינוק בשימוש בתוכנית מוכיח שהיא עושה בדיוק את מה שלשמו נועדה: מאפשרת לאנשים שאחרת היו מתקשים לרכוש בית להיכנס לשוק. מצד שני, העובדה שחלק הולך וגדל מהקונים זקוק לה כדי להשלים עסקה מצביעה על עומק בעיית הנגישות.
הממשלה עצמה כבר התאימה את התוכנית למציאות של מחירי הבתים הגבוהים. ב־2026 הועלתה תקרת הלוואת FHA לבית חד־משפחתי ל־541,287 דולר ברוב האזורים, ובשווקים יקרים במיוחד היא יכולה להגיע עד 1,249,125 דולר. HUD הסביר כי העדכון נדרש בעקבות המשך העלייה במחירי הבתים.
כלומר, אפילו תוכנית ממשלתית שנועדה לסייע לרוכשים בעלי משאבים מוגבלים צריכה כיום לאפשר הלוואות של יותר מחצי מיליון דולר ברוב המדינה — ויותר ממיליון דולר בשווקים היקרים.
חשוב גם לסייג: הנתון של 39% מתייחס למכירות של אשטון וודס, ולא לכל רוכשי הבתים בארצות הברית. הוא אינו אומר שארבעה מכל עשרה אמריקאים משתמשים כיום ב־FHA. אבל השינוי בתוך אותה חברה — מ־15% ל־39% בתוך ארבע שנים — מצטרף לנתוני הקבלנים, להורדות המחירים ולעלייה בתמריצים וממחיש עד כמה השתנתה יכולתו של הקונה לממן בית.
במשך עשרות שנים נמדד החלום האמריקאי בשאלה אם למשפחה יש בית משלה. ב־2026 השאלה הופכת בסיסית יותר: לא האם היא רוצה לקנות — אלא כמה עזרה, כמה הנחה וכמה סבסוד משכנתה יידרשו כדי שהיא בכלל תוכל להגיע למפתח.